 kriterio
Avant même de visiter, une question décide de tout : combien pouvez-vous emprunter ? La réponse tient à une règle simple, encadrée par le Haut Conseil de stabilité financière (HCSF), et à quelques paramètres que les banques regardent systématiquement.
Qu'est-ce que la règle des 35 % du HCSF ?
Depuis 2022, les conditions d'octroi des crédits immobiliers sont encadrées : votre taux d'endettement ne doit pas dépasser 35 % de vos revenus nets, assurance emprunteur comprise, et la durée du prêt est plafonnée à 25 ans (jusqu'à 27 ans en cas de travaux importants ou d'achat en VEFA avec différé).
Comment passer de la mensualité à la capacité d'achat ?
Le calcul part de votre mensualité maximale : 35 % de vos revenus nets mensuels, moins vos crédits en cours (auto, conso…). Cette mensualité, combinée au taux du prêt et à la durée, détermine le capital que vous pouvez emprunter. On y ajoute votre apport, et on retire les frais de notaire (≈ 7 à 8 % dans l'ancien, 2 à 3 % dans le neuf) pour obtenir le prix d'achat réellement atteignable.
Qu'est-ce que le reste-à-vivre ?
Au-delà du taux, les banques vérifient votre reste-à-vivre : ce qu'il vous reste chaque mois une fois la mensualité payée. Un même taux d'endettement ne pèse pas pareil selon vos revenus et la composition du foyer — d'où l'importance de regarder les deux ensemble.
Peut-on dépasser les 35 % d'endettement ?
La règle n'est pas absolue : les banques peuvent déroger pour environ 20 % des dossiers, en priorité au bénéfice de l'achat de la résidence principale et des primo-accédants. Un bon dossier (épargne, stabilité professionnelle, apport) ouvre cette porte.
Un exemple chiffré
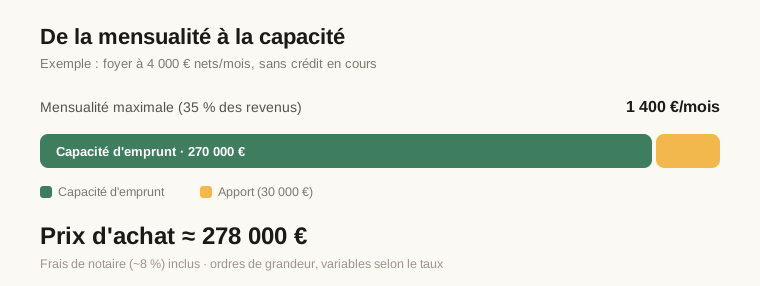
Foyer aux revenus nets de 4 000 €/mois, sans crédit en cours : la mensualité maximale est d'environ 1 400 €. Sur 25 ans, assurance comprise, cela représente une capacité d'emprunt de l'ordre de 270 000 €. Avec 30 000 € d'apport et des frais de notaire d'environ 8 %, le prix d'achat visé se situe autour de 275 000 à 280 000 €. Ces ordres de grandeur varient avec le taux du moment — d'où l'intérêt de recalculer précisément.
Faites le calcul
Ajustez vos paramètres : l'estimation se met à jour en direct.
Estimation indicative — assurance (~0,34 %/an) et frais de notaire (~8 %) compris. Votre capacité réelle dépend de l'étude de votre dossier par la banque.